Domain junges-unternehmen.de kaufen?
Wir ziehen mit dem Projekt
junges-unternehmen.de um.
Sind Sie am Kauf der Domain
junges-unternehmen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain junges-unternehmen.de kaufen?
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
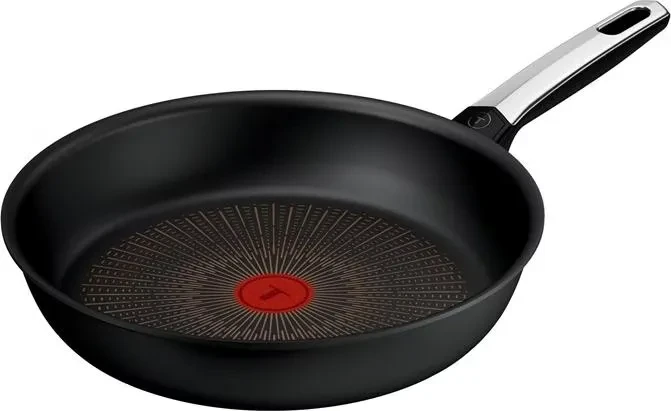
Tefal Wokpfanne 28 cm Expertise+ G33319Wokpfanne - rund, geeignet für elektrische, Halogen-, Gas-, Glaskeramik- und induktive Kochplatte, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer, Handgriff: Edelstahl, Boden: doppelter und starker, Durchmesser des oberen Randes: 29,8 cm, Durchmesser des Bodens: 14,6 cm, Farbe: Schwarz Tefal Wokpfanne 28 cm Expertise+ G33319 Kratzfest und langlebig - die Tefal Expertise+ 28 cm Wokpfanne ist für den täglichen Gebrauch mit maximaler Zuverlässigkeit konzipiert. Die antihaftbeschichtete45,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
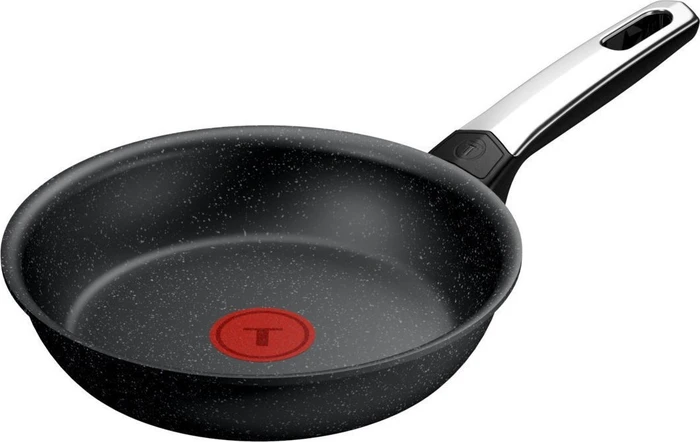
Tefal Pfanne 24 cm Expertise+ G33304Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 25,8 cm, Farbe: schwarz Tefal Pfanne 24 cm Expertise+ G33304 Die Tefal Expertise+-Pfanne (24 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist37,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
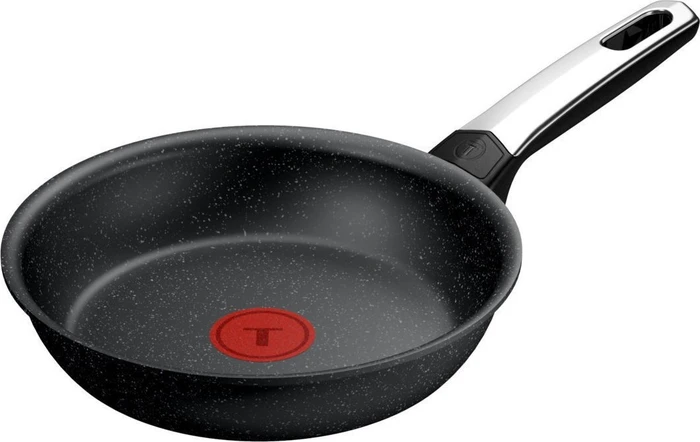
Tefal Pfanne 26 cm Expertise+ G33305Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 27,8 cm, Farbe: schwarz Tefal Pfanne 26 cm Expertise+ G33305 Die Tefal Expertise+/Pfanne (26 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist30,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tefal Pfanne 30 cm Expertise+ G33307Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 32,8 cm, Farbe: schwarz Tefal Pfanne 30 cm Expertise+ G33307 Die Tefal Expertise+ 30 cm Pfanne ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist bi46,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **

Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
Tefal Grillpfanne Expertise 26 cm E27939Pfanne - Grill, rund, Pfannenkörper aus Aluminium, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, spülmaschinengeeignet und Anti-Haft-Oberfläche Ergonomischer Griff aus, starker Boden, Höhe: 4,8 cm, Durchmesser des oberen Pfannenrandes: 26 cm, Farbe: schwarz Tefal Expertise Grillpfanne 26 cm E27939Die Tefal Expertise E27939 Grillpfanne mit einem Durchmesser von 26 cm ermöglicht die bequeme Zubereitung von Grillgerichten direkt auf dem Kochfeld. Die hochle40,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tefal Wokpfanne 28 cm Expertise+ G33319Wokpfanne - rund, geeignet für elektrische, Halogen-, Gas-, Glaskeramik- und induktive Kochplatte, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer, Handgriff: Edelstahl, Boden: doppelter und starker, Durchmesser des oberen Randes: 29,8 cm, Durchmesser des Bodens: 14,6 cm, Farbe: Schwarz Tefal Wokpfanne 28 cm Expertise+ G33319 Kratzfest und langlebig - die Tefal Expertise+ 28 cm Wokpfanne ist für den täglichen Gebrauch mit maximaler Zuverlässigkeit konzipiert. Die antihaftbeschichtete45,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tefal Pfanne 24 cm Expertise+ G33304Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 25,8 cm, Farbe: schwarz Tefal Pfanne 24 cm Expertise+ G33304 Die Tefal Expertise+-Pfanne (24 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist37,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
-
Tefal Pfanne 26 cm Expertise+ G33305Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 27,8 cm, Farbe: schwarz Tefal Pfanne 26 cm Expertise+ G33305 Die Tefal Expertise+/Pfanne (26 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist30,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tefal Pfanne 30 cm Expertise+ G33307Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 32,8 cm, Farbe: schwarz Tefal Pfanne 30 cm Expertise+ G33307 Die Tefal Expertise+ 30 cm Pfanne ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist bi46,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tefal Pfanne 20 cm Expertise+ G33302Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 21,8 cm, Farbe: schwarz Tefal Pfanne 20 cm Expertise+ G33302 Die Tefal Expertise+ Pfanne 20 cm ist für maximale Langlebigkeit und den täglichen Gebrauch konzipiert. Ihre hocheffiziente Antihaftbeschichtung mit Steineffe38,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.